Podatek od Zakładów Bukmacherskich – Ile Wynosi i Jak Obliczyć
 Available in US
System podatkowy dotyczący zakładów bukmacherskich w Polsce należy do najbardziej obciążających graczy w Europie. Zrozumienie mechanizmów naliczania podatków, kwot wolnych od opodatkowania oraz legalnych sposobów na minimalizację obciążeń podatkowych pozwala świadomie podejmować decyzje dotyczące obstawiania i maksymalizować potencjalne zyski. Każdy typer powinien znać podstawowe zasady podatkowe, nawet jeśli formalnościami zajmuje się bukmacher.
Dwa rodzaje podatków w zakładach bukmacherskich
Polski system prawny nakłada na zakłady bukmacherskie dwa odrębne podatki, które łącznie mogą znacząco pomniejszyć wygrane gracza. Pierwszy z nich to podatek obrotowy wynoszący 12%, pobierany od stawki każdego kuponu niezależnie od jego wyniku. Drugi to podatek dochodowy w wysokości 10%, naliczany wyłącznie od wygranych przekraczających określony próg.
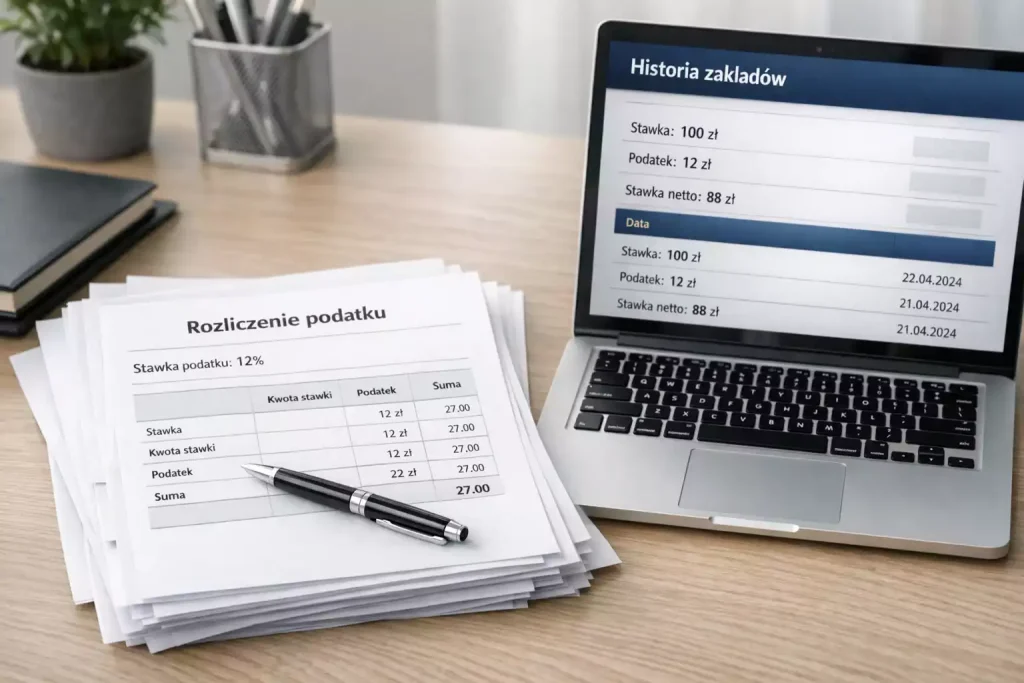
Podatek obrotowy 12% wynika z ustawy hazardowej i obciąża teoretycznie organizatora zakładów, czyli bukmachera. W praktyce jednak operatorzy przerzucają ten koszt na graczy, automatycznie potrącając go od stawki każdego kuponu. Oznacza to, że stawiając zakład za 100 zł, faktyczna stawka wynosi jedynie 88 zł, ponieważ 12 zł trafia do fiskusa. Ta danina jest pobierana niezależnie od tego, czy kupon okaże się wygrany czy przegrany.
Podatek dochodowy 10% wynika z ustawy o podatku dochodowym od osób fizycznych i dotyczy wygranych przekraczających kwotę wolną wynoszącą 2280 zł z pojedynczego kuponu. Jeśli wygrana wyniesie 3000 zł, gracz zapłaci 300 zł podatku dochodowego. Co istotne, podatek naliczany jest od całej kwoty wygranej, nie tylko od nadwyżki ponad próg.
Jak obliczyć podatek od zakładu
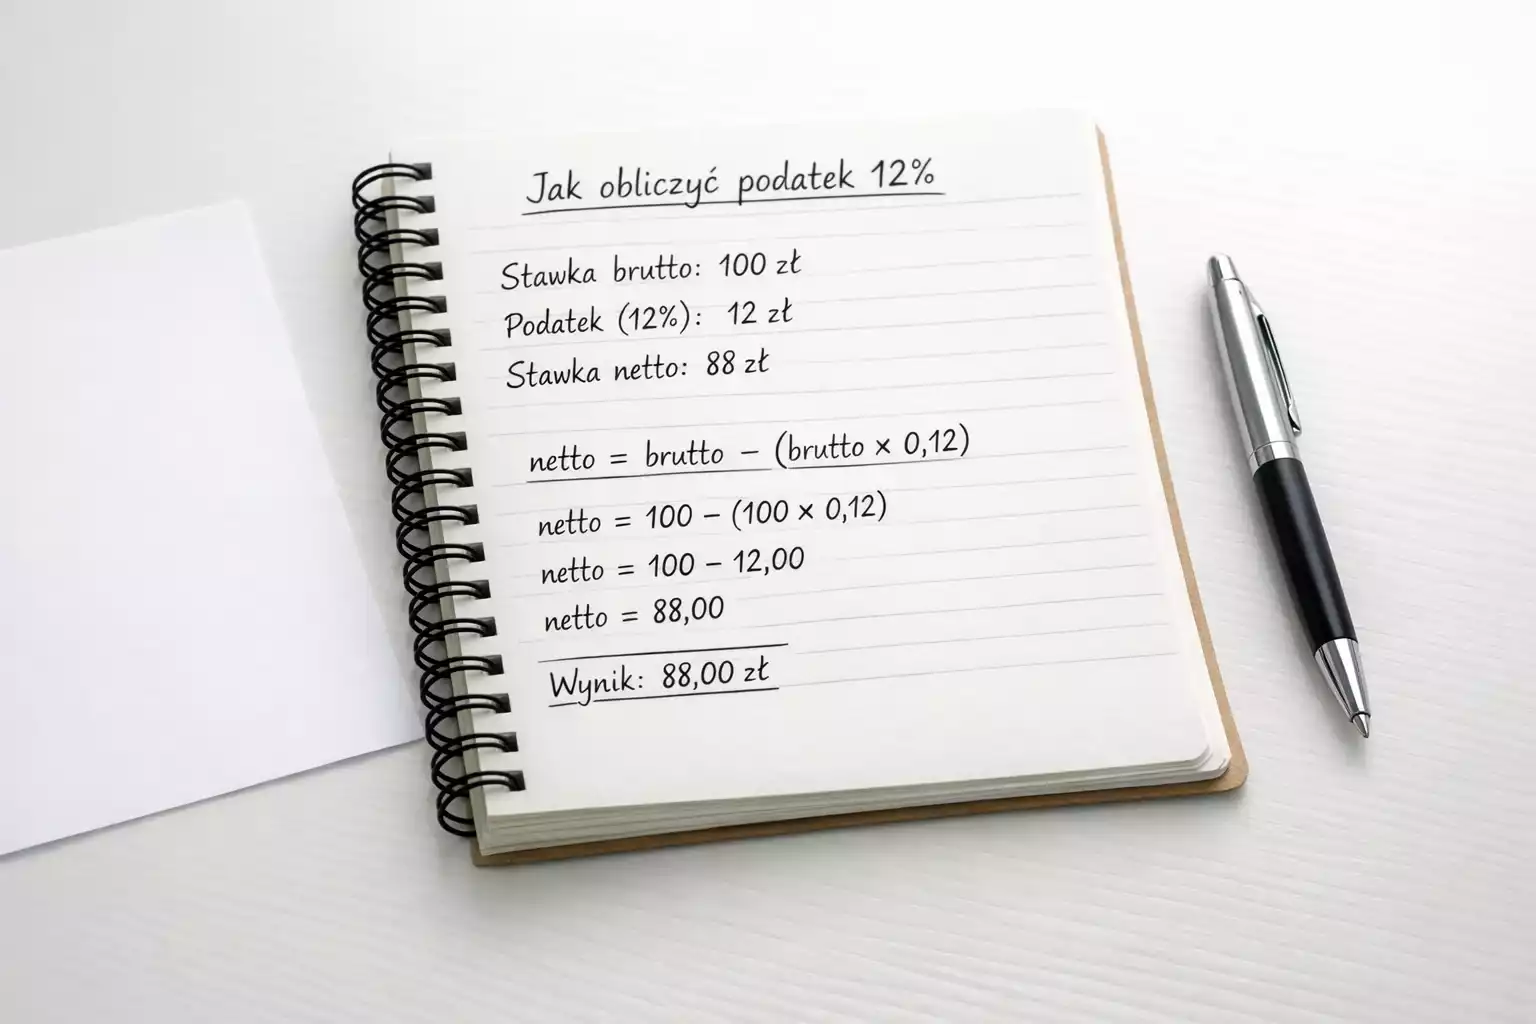
Obliczenie rzeczywistej wygranej z kuponu wymaga uwzględnienia podatku obrotowego, a przy wyższych kwotach również podatku dochodowego. Proces kalkulacji jest stosunkowo prosty, gdy zna się odpowiednie wzory.
Krok 1: Obliczenie stawki netto. Od kwoty, którą zamierzamy postawić, należy odjąć 12% podatku obrotowego. Najprościej pomnożyć stawkę przez współczynnik 0,88. Przy zakładzie za 100 zł stawka netto wynosi 88 zł.
Krok 2: Obliczenie potencjalnej wygranej. Stawkę netto mnożymy przez kurs kuponu. Przy stawce netto 88 zł i kursie 3.00 potencjalna wygrana wynosi 264 zł.
Krok 3: Sprawdzenie progu podatku dochodowego. Jeśli wygrana przekracza 2280 zł, od całej kwoty naliczany jest 10% podatek dochodowy. Przy wygranej 3000 zł gracz otrzyma 2700 zł (3000 – 10%).
Przykład kompleksowy: Stawiamy 200 zł na kupon po kursie 20.00. Stawka netto to 176 zł (200 × 0,88). Potencjalna wygrana to 3520 zł (176 × 20). Ponieważ przekracza ona 2280 zł, naliczany jest podatek dochodowy 10%, czyli 352 zł. Ostateczna wygrana wynosi 3168 zł. Z początkowych 200 zł na podatki trafiło łącznie 376 zł (24 zł obrotowy + 352 zł dochodowy).
Kto płaci podatek i jakie są obowiązki gracza
Jedną z zalet obstawiania u legalnych polskich bukmacherów jest całkowite zwolnienie gracza z obowiązków formalnych związanych z podatkami. Wszystkie rozliczenia z fiskusem prowadzi operator.
Bukmacher jako płatnik odprowadza podatek obrotowy od każdego kuponu automatycznie, wykazując go w deklaracji POG-5/A składanej w urzędzie skarbowym. Gracz nie musi podejmować żadnych działań ani składać deklaracji.
Podatek dochodowy od wygranych powyżej 2280 zł jest również pobierany i odprowadzany przez bukmachera. Kwota trafiająca na konto gracza jest już pomniejszona o należny podatek.
Brak obowiązku wykazywania w PIT wygranych z zakładów bukmacherskich u legalnych operatorów oznacza, że gracz nie musi uwzględniać tych przychodów w rocznym zeznaniu podatkowym. Wszystkie formalności zostały załatwione przez bukmachera w momencie wypłaty wygranej.
Sytuacja przy zagranicznych operatorach w ramach Unii Europejskiej jest odmienna. Zgodnie z umowami międzynarodowymi, wygrane u legalnych bukmacherów unijnych są zwolnione z polskiego podatku. Wymaga to jednak samodzielnego rozliczenia w zeznaniu podatkowym.
Wpływ podatku na opłacalność zakładów
Podatek obrotowy 12% ma fundamentalny wpływ na długoterminową opłacalność obstawiania. Przy każdym zakładzie gracz startuje z handicapem, który musi nadrobić, aby wyjść na plus.
Minimalny kurs opłacalności bez podatku wynosi teoretycznie 1.00, natomiast z 12% podatkiem rośnie do około 1.14. Oznacza to, że obstawianie po kursach poniżej 1.14 jest matematycznie nieopłacalne nawet przy 100% skuteczności, ponieważ wygrana będzie niższa niż postawiona stawka.
Przykład nieopłacalnego zakładu: Stawiamy 100 zł na kurs 1.10. Stawka netto to 88 zł. Potencjalna wygrana to 96,80 zł (88 × 1,10). Mimo trafienia zakładu tracimy 3,20 zł w porównaniu do początkowej stawki.
Wpływ na długoterminowe wyniki jest jeszcze bardziej dotkliwy. Gracz z 10% yield (przewagą nad kursami) bez podatku po 200 zakładach powinien być wyraźnie na plusie. Ten sam gracz z podatkiem 12% może być na minusie, ponieważ przewaga jest niewystarczająca do pokrycia obciążeń podatkowych.
Próg rentowności przy grze z podatkiem wymaga znacznie wyższej skuteczności niż gra bez podatku. Szacuje się, że tylko ułamek procenta graczy jest w stanie regularnie pokonywać barierę podatkową i osiągać zyski.
Legalne sposoby na grę bez podatku
Polscy bukmacherzy oferują różne promocje pozwalające na obstawianie bez odprowadzania 12% podatku. Operator nadal płaci daninę do fiskusa, ale nie przerzuca jej na gracza, co zwiększa potencjalną wygraną o blisko 14%.
Betclic wyróżnia się na rynku, oferując nielimitowaną grę bez podatku na wszystkie zakłady sportowe bez żadnych ograniczeń czasowych ani kwotowych. To unikalna oferta pozwalająca obstawiać dowolne zdarzenia z pełną stawką bez potrącania 12%. Promocja obowiązuje dla wszystkich graczy, zarówno nowych, jak i stałych.
ForBET oferuje grę bez podatku przez 30 dni od momentu rejestracji konta. W tym okresie wszystkie zakłady są rozliczane bez potrącania podatku obrotowego, co pozwala nowym graczom przetestować platformę na korzystniejszych warunkach.
LVBET udostępnia 45 dni gry bez podatku dla nowych użytkowników, co stanowi jeden z najdłuższych okresów promocyjnych na rynku. Po tym czasie obowiązują standardowe zasady z podatkiem 12%.
Promocje okresowe u innych bukmacherów jak Fortuna, STS czy Superbet pojawiają się regularnie w formie akcji specjalnych na wybrane wydarzenia lub dyscypliny. Warto śledzić aktualne promocje, ponieważ gra bez podatku znacząco zwiększa wartość zakładów.
Unikanie podatku od wysokich wygranych
Podatek dochodowy 10% od wygranych przekraczających 2280 zł można legalnie ominąć poprzez odpowiednie rozłożenie zakładów.
Rozbicie stawki na mniejsze kupony zamiast jednego dużego zakładu pozwala utrzymać każdą wygraną poniżej progu podatkowego. Jeśli planujemy postawić 500 zł na kurs 10.00, zamiast jednego kuponu z wygraną 4400 zł (po podatku obrotowym) możemy postawić pięć kuponów po 100 zł. Każda wygrana wyniesie 880 zł, co jest znacznie poniżej progu 2280 zł.
Kalkulacja optymalnej stawki wymaga uwzględnienia kursu i progu podatkowego. Maksymalna stawka niepodlegająca podatkowi dochodowemu przy kursie K wynosi: 2280 / (K × 0,88). Dla kursu 5.00 wynosi to około 518 zł.
Ograniczenia strategii występują przy bardzo wysokich kursach lub zakładach akumulowanych, gdzie nawet niewielka stawka może generować wygraną przekraczającą próg. W takich przypadkach unikanie podatku dochodowego jest trudniejsze.
Porównanie podatków w Polsce i Europie
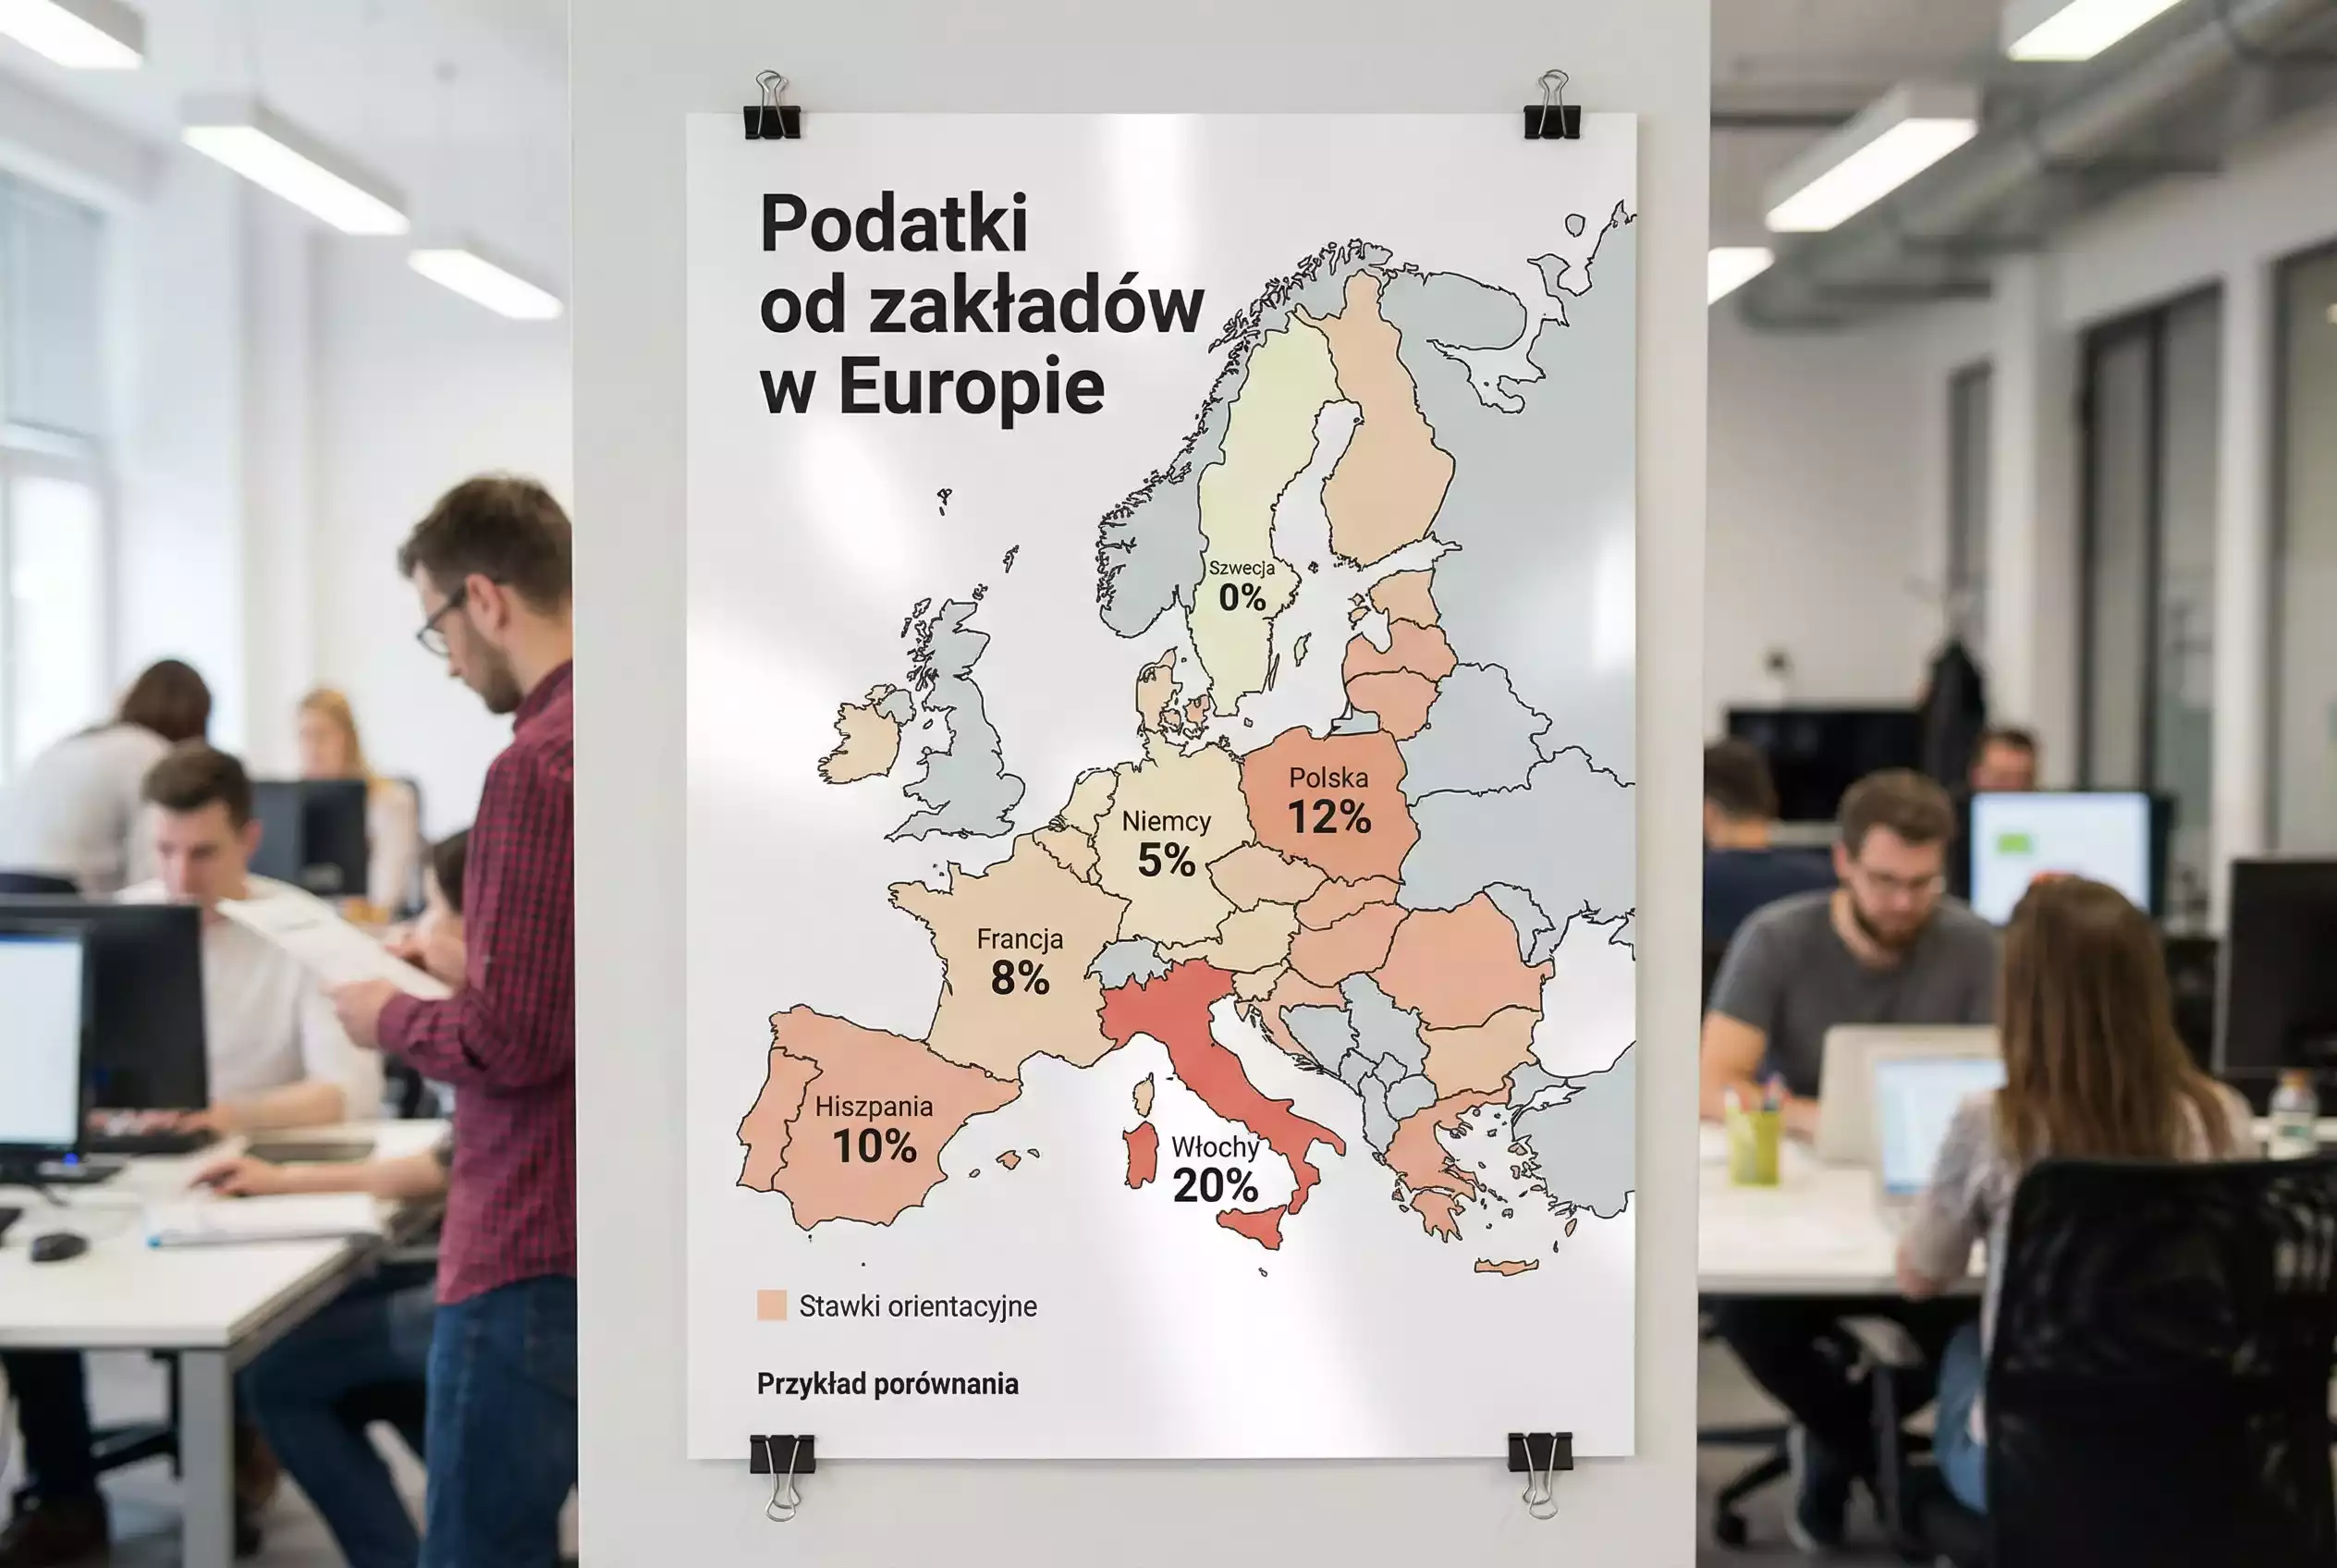
Polski system podatkowy dla zakładów bukmacherskich jest jednym z najbardziej obciążających graczy w Europie, co stanowi istotny czynnik konkurencyjności rynku.
Niemcy stosują podatek 5% od stawki, znacznie niższy niż polski 12%. Różnica w wysokości podatku sprawia, że te same zakłady są bardziej opłacalne u niemieckich operatorów.
Wielka Brytania tradycyjnie nie pobiera podatku od stawek graczy, co czyni brytyjski rynek najbardziej przyjaznym dla typerów. Podatek płacą wyłącznie operatorzy od swoich przychodów.
Włochy stosują system mieszany z podatkiem od obrotu i od wygranych, podobny do polskiego, choć stawki różnią się w zależności od rodzaju zakładów.
Konsekwencje dla graczy wysokiego opodatkowania w Polsce obejmują niższą oczekiwaną wartość zakładów i trudniejsze warunki do regularnego wygrywania. Promocje gry bez podatku częściowo kompensują te obciążenia, ale nie eliminują ich całkowicie.
Najczęstsze pytania o podatki bukmacherskie
Czy muszę samodzielnie rozliczać podatek? Nie, grając u legalnych polskich bukmacherów wszystkie formalności załatwia operator. Nie musisz składać deklaracji ani wykazywać wygranych w PIT.
Czy podatek jest pobierany od przegranych kuponów? Tak, podatek obrotowy 12% jest pobierany od każdej stawki, niezależnie od wyniku zakładu. Nawet przegrany kupon generuje zobowiązanie podatkowe.
Czy można odzyskać podatek od przegranych? Nie, system podatkowy nie przewiduje zwrotu podatku od przegranych zakładów ani możliwości kompensowania strat z wygranych.
Co z wygranymi poniżej stawki? Przy bardzo niskich kursach wygrana może być niższa niż postawiona kwota. Jest to konsekwencja systemu podatkowego i należy tego unikać.
Czy korzystanie z bonusów wpływa na podatek? Bonusy są rozliczane zgodnie ze standardowymi zasadami podatkowymi. Wygrane z freebetów czy bonusów podlegają tym samym podatkom co zakłady za własne środki.
Podatki od zakładów bukmacherskich stanowią istotny czynnik wpływający na opłacalność obstawiania w Polsce. Świadomość obciążeń podatkowych, umiejętność kalkulacji rzeczywistych wygranych oraz korzystanie z promocji gry bez podatku pozwalają minimalizować negatywny wpływ danin na wyniki typowania. Choć formalności podatkowe leżą po stronie bukmachera, znajomość systemu pomaga podejmować bardziej świadome decyzje dotyczące strategii obstawiania.
